Abapa destaca la seguridad en el lanzamiento de la Operación Cosecha 2026/27.
Esta iniciativa amplía el uso de la tecnología en la vigilancia de propiedades y carreteras en el oeste de Bahía.
01.10.2026 | 16:54 (UTC -3)
El fenómeno de El Niño se ha convertido en el principal factor climático para el mercado mundial del azúcar, según el último informe de Hedgepoint Global Markets. Mientras que India y Tailandia enfrentan sequías y estrés térmico cada vez mayores, las lluvias en Brasil podrían prolongar las interrupciones en la cosecha actual. Esta combinación aumenta los riesgos para la disponibilidad de azúcar a corto plazo y podría respaldar el contrato de marzo de 2027.
Según el informe, la mayoría de las agencias meteorológicas prevén que el fenómeno alcance su punto álgido entre finales de 2026 y principios de 2027, lo que provocará una divergencia entre las principales regiones productoras.
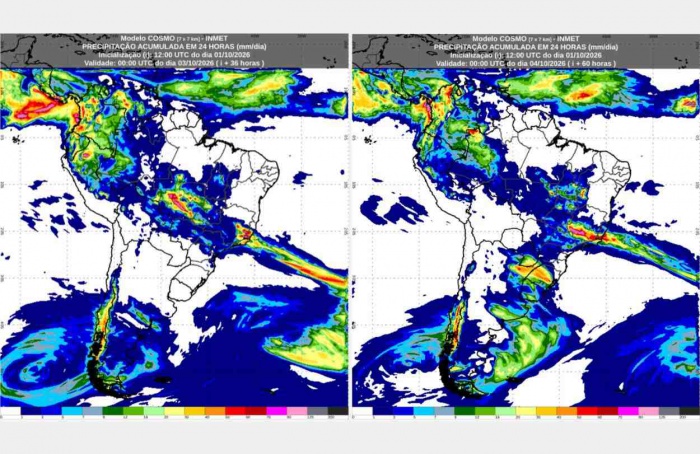
Brasil continúa experimentando abundantes lluvias, a diferencia de otros países productores que sufren sequía. Los pronósticos indican precipitaciones superiores al promedio en la mayor parte de la región Centro-Sur entre octubre y diciembre (primavera y comienzos de verano), con efectos significativos en la cosecha actual y el desarrollo de la siguiente.
“A corto plazo, las lluvias adicionales probablemente prolongarán las interrupciones en la cosecha, reducirán los niveles de ATR y disminuirán la eficiencia operativa”, afirma Lívea Coda, coordinadora de inteligencia de mercado de Hedgepoint. “Esta misma humedad favorece el desarrollo de la caña de azúcar para la cosecha 2027/28, lo que podría mejorar las perspectivas de producción”.
Las estimaciones de Hedgepoint ya contemplan cierto impacto en el Azúcar Total Recuperable (ATR) y la cosecha de caña de azúcar. Aun así, las previsiones actuales de lluvias conllevan el riesgo de una revisión a la baja. Una menor disponibilidad de agua en el cuarto trimestre de 2026 y el primer trimestre de 2027 podría brindar un apoyo adicional al contrato de marzo.
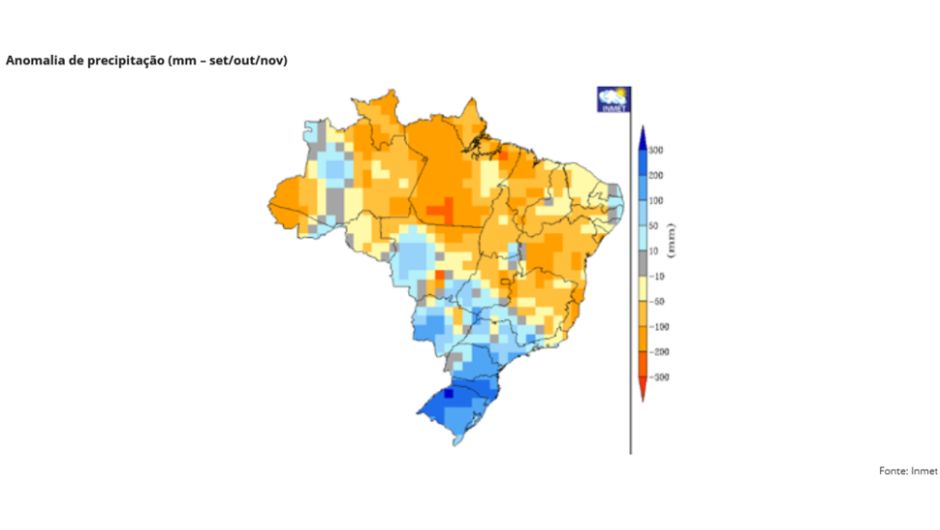
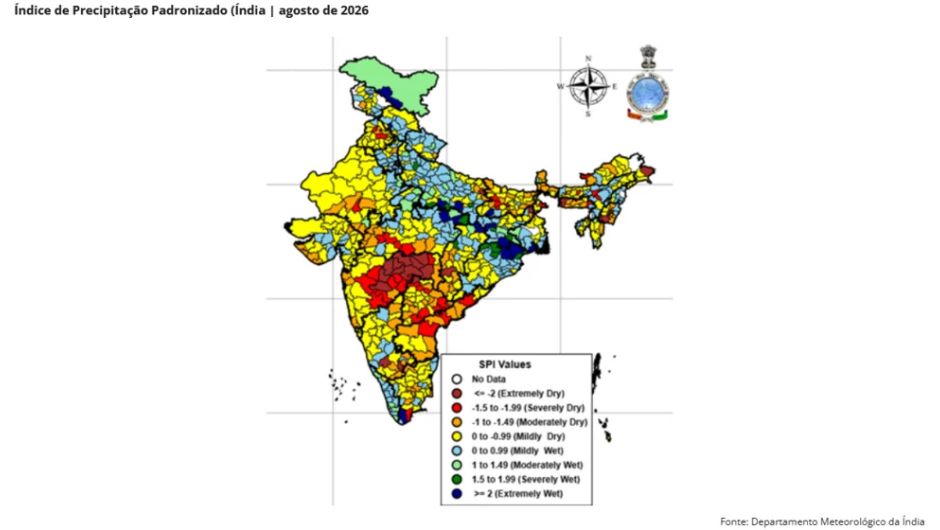
El monzón indio terminó con precipitaciones muy por debajo del promedio, con déficits severos concentrados en Maharashtra y Karnataka, dos de los principales estados productores. Las altas temperaturas aumentaron el estrés en los cultivos durante el período más crítico del desarrollo de la caña de azúcar, lo que generó preocupación sobre los rendimientos, la recuperación de azúcar y la eficiencia de la molienda.
"Esto sugiere que el país podría necesitar nuevas cuotas de importación durante la campaña agrícola 26/27", afirma Lívea.
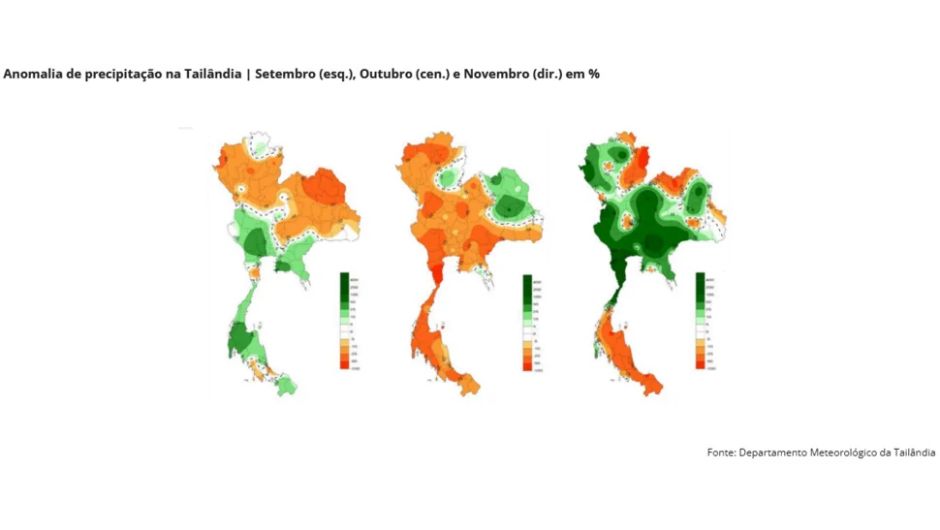
Tailandia se enfrenta a una situación similar, con pronósticos que prevén precipitaciones inferiores a lo normal y temperaturas superiores a la media hasta principios de 2027. La gran dependencia de la producción de caña de azúcar de regadío de las lluvias implica que la combinación de déficit hídrico y calor supone un riesgo considerable tanto para la productividad como para el contenido de azúcar.
Las previsiones de lluvia para noviembre aún podrían ser favorables para el desarrollo de la caña de azúcar y podrían limitar cualquier idea de adelantar la cosecha. Por lo tanto, se espera que el país comience la cosecha recién en diciembre.
En Indonesia, las perspectivas son menos desfavorables para la cosecha actual, aunque persisten las preocupaciones respecto a la producción futura. Se prevé que la temporada de lluvias llegue más tarde y sea más corta de lo normal en gran parte del país, especialmente en Java, una de las principales regiones productoras de caña de azúcar.
El impacto en la caña de azúcar que se cosecha actualmente debería ser limitado. Sin embargo, la menor reposición de humedad en el suelo podría restringir el desarrollo de los cultivos de rebrote futuros, lo que podría generar la necesidad de aumentar su demanda de azúcar en el mercado internacional en 26/27, tras un año de menor dependencia.
En la Unión Europea, la remolacha azucarera sufrió un verano excepcionalmente caluroso y seco. Hedgepoint revisó su pronóstico de producción de azúcar de 13,8 millones a 13,1 millones de toneladas, una caída del 17 % en comparación con la cosecha 2025/26 y un volumen un 2,2 % inferior a las cifras de la Comisión Europea.
Las condiciones más húmedas desde finales de agosto han proporcionado cierto alivio en las etapas finales del desarrollo de los cultivos, aunque las lluvias excesivas en otoño podrían dificultar la cosecha.
México presenta un panorama más equilibrado, con pronósticos de lluvias en algunas regiones productoras y sequía en otras. Veracruz, el principal estado productor, se ubica en una zona de transición entre estos patrones, lo que aumenta la incertidumbre sobre los efectos de El Niño en la cosecha 2026/27.
La cosecha 2025/26 finalizó por debajo de las expectativas iniciales y, en comparación con cosechas anteriores marcadas por este fenómeno, es probable que el país se vea gravemente afectado. Hedgepoint considera que su previsión de 4,6 millones de toneladas de azúcar para 2026/27 es conservadora.
Reciba las últimas noticias sobre agricultura en su correo electrónico
Reciba las últimas noticias sobre agricultura en su correo electrónico