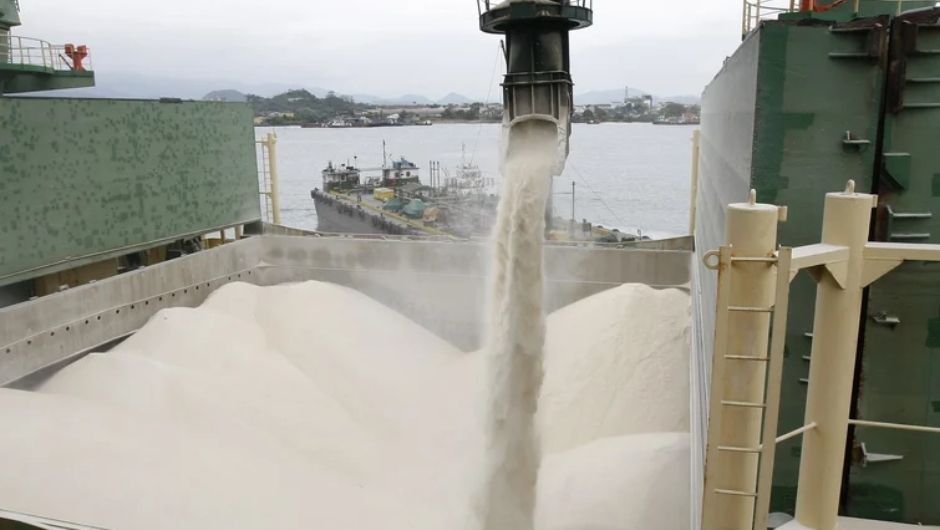
Azúcar: Brasil mantiene bien abastecido el mercado mundial, según Hedgepoint.
La cosecha en el centro-sur limita los impactos de la menor oferta en el hemisferio norte y del fenómeno de El Niño.
31.08.2026 | 11:17 (UTC -3)
Matheus Veiga Romera
Foto: Luiz Carlos Murauskas
Brasil debería mantener el abastecimiento del mercado mundial del azúcar, incluso ante los riesgos climáticos que han reducido las perspectivas de producción en el hemisferio norte. La cosecha de caña de azúcar en la región Centro-Sur se estima en aproximadamente 635,5 millones de toneladas y actúa como principal contrapeso a la menor oferta prevista en India, Tailandia y Europa, según un análisis de Hedgepoint Global Markets.
La disponibilidad de caña de azúcar y la flexibilidad de los ingenios brasileños para aumentar la proporción destinada a la producción de edulcorantes impiden, por ahora, un cambio hacia un déficit estructural. El mercado ha perdido parte de su margen de seguridad y los precios se han alejado de los mínimos registrados a principios de año, pero los flujos comerciales mundiales siguen siendo superávits en los escenarios analizados por Hedgepoint.
“El mercado se está contrayendo, pero Brasil todavía tiene suficiente azúcar para mantener un equilibrio global satisfactorio”, afirma Lívea Coda, coordinadora de inteligencia de mercado en Hedgepoint Global Markets.
La oferta brasileña preserva el equilibrio global.
En la región Centro-Sur, las lluvias interrumpieron las operaciones y redujeron temporalmente el ritmo de molienda, pero no indican una menor disponibilidad de caña de azúcar. Hedgepoint estima una cosecha de aproximadamente 635,5 millones de toneladas, superior a la de la temporada anterior y una de las mayores de la historia. El suministro de materia prima permite a los ingenios responder a los precios internacionales más altos. Cuando el azúcar es más rentable que el etanol, aumenta el incentivo para diversificar la mezcla destinada al edulcorante. Incluso bajo el supuesto conservador de una mezcla del 47,7%, la producción brasileña se mantiene cerca de los 40 millones de toneladas. "La abundante disponibilidad de caña de azúcar en Brasil y la capacidad de ajustar su mezcla de azúcares proporcionan un contrapeso poderoso que mantiene el mercado fundamentalmente cómodo", afirma Lívea.
El fenómeno de El Niño aumenta los riesgos para los productores del hemisferio norte.
La principal fuente de incertidumbre reside en la posibilidad de un fenómeno de El Niño intenso durante fases importantes del desarrollo de la caña de azúcar. Históricamente, Tailandia, India, Centroamérica y México han sido vulnerables a la sequía, el calor excesivo y la disminución de las precipitaciones asociadas a este fenómeno, lo que ha provocado revisiones negativas en las previsiones de producción.
India concentra el principal riesgo alcista.
India sigue siendo la variable más crítica. Tras el inicio tardío del monzón y las mejores precipitaciones de julio, los pronósticos indican lluvias por debajo del promedio para el resto de la temporada. Los embalses se encuentran en una situación preocupante en las principales regiones productoras, y la producción estimada ronda los 27,6 millones de toneladas.
A este nivel, la producción no genera disponibilidad para la exportación. El gobierno indio ya autorizó la importación de un millón de toneladas, mientras que el mercado monitorea la posibilidad de un mayor deterioro de las condiciones climáticas. La noticia llevó los precios a alcanzar los 18 centavos por libra, pero las ganancias no se mantuvieron debido a la caída de los precios internos en el país asiático, lo que ya indica que India podría no cumplir con la totalidad de su cuota autorizada.
Esto se debe en parte a que el gobierno indio cuenta con otros mecanismos que pueden contribuir a la disponibilidad de edulcorante en su mercado interno, como la restricción ya impuesta a las existencias de los distribuidores y la reducción del desvío de producto para la producción de etanol. Además, las expectativas de un suministro sólido de edulcorante proveniente del centro-sur de Brasil en 26/27, junto con la posibilidad de una abundante cosecha en la región en 27/28, limitan las ganancias a corto plazo.
En Tailandia, la previsión de molienda de caña de azúcar se ha reducido a aproximadamente 88 millones de toneladas, con una producción de azúcar estimada en alrededor de 9,5 millones de toneladas y exportaciones cercanas a los 6 millones de toneladas. La menor disponibilidad en el país afecta tanto al mercado del azúcar crudo como al del azúcar refinado y contribuye a mantener la prima del azúcar refinado.
Europa recorta la producción tras las olas de calor.
En Europa, tres olas de calor consecutivas y la sequía en Francia, Alemania y Polonia han ejercido presión sobre la productividad de la remolacha. La producción regional se estima en aproximadamente 14 millones de toneladas, un escenario que aumenta la necesidad de importaciones, reduce la capacidad de exportación y refuerza las perspectivas de un mercado más sólido para el azúcar refinado.
El panorama es mixto en otras regiones. México y Centroamérica enfrentan riesgos relacionados con El Niño; Ucrania combina la reducción de la superficie cultivada, menores oportunidades de exportación a Europa y los efectos de la guerra; y Rusia se mantiene relativamente estable. Se espera que China, por su parte, produzca alrededor de 13 millones de toneladas de azúcar e importe menos de lo previsto, dado que cuenta con reservas suficientes y oportunidades de arbitraje menos atractivas.
Los flujos comerciales siguen siendo superávit.
La disponibilidad de exportaciones está disminuyendo en diferentes regiones, reduciendo el superávit proyectado y creando condiciones más ajustadas a lo largo de 2027 en comparación con finales de 2025 y principios de 2026, un período marcado por un sólido resultado del Centro-Sur brasileño y una recuperación en el hemisferio norte. Sin embargo, Brasil aún es capaz de compensar gran parte de la contracción impuesta por los recientes desafíos climáticos. Incluso si las lluvias relacionadas con El Niño en su principal región productora resultan en una menor proporción de azúcar en la mezcla, por ejemplo, cerca del 47%, los flujos comerciales globales seguirían siendo positivos. No obstante, dada la paridad de precios actual entre el azúcar y el etanol, las fábricas deberían esforzarse por aumentar la proporción del edulcorante a cerca del 47.7%, lo que haría que el escenario global fuera más favorable.
“Incluso en los escenarios brasileños más conservadores, caracterizados por una menor proporción de azúcares en la producción, los flujos comerciales mundiales siguen siendo superávits. El mercado se vuelve menos favorable, pero no llega al punto de mostrar escasez de azúcar”, afirma Lívea.
Una posible importación de 1 millón de toneladas por parte de India reduciría el superávit en ambos escenarios mixtos, 47,1% y 47,7%, según la evaluación de Hedgepoint, sin generar un déficit en los flujos comerciales mundiales entre el segundo trimestre de 2026 y el tercer trimestre de 2027. Aun así, existe una diferencia en el flujo comercial según la calidad del azúcar, siendo el mercado del azúcar blanco más ajustado que el del azúcar crudo debido a su mayor dependencia de la producción en el hemisferio norte.
Las perspectivas apuntan a un ajuste moderado de las restricciones, no a una escasez estructural.
Para la segunda mitad de 2026 y principios de 2027, Hedgepoint prevé un mercado más equilibrado con un margen de seguridad menor. El Niño reduce el potencial de oferta y justifica que los precios se mantengan por encima de los mínimos observados a principios de año, pero la cosecha brasileña, la disponibilidad de caña de azúcar y la capacidad para aumentar la producción de azúcar limitan el riesgo de un déficit global sostenido y, por lo tanto, de que el mercado vuelva a operar a niveles de precios elevados como los observados en 2023.
Compartir
Newsletter Cultivar
Reciba las últimas noticias sobre agricultura en su correo electrónico
Newsletter Cultivar
Reciba las últimas noticias sobre agricultura en su correo electrónico