El mercado de la soja sigue siendo volátil debido a factores globales y climáticos
Hedgepoint destaca el impacto de los aranceles, La Niña y los altos inventarios en el comercio internacional
02.10.2025 | 13:57 (UTC -3)
Milena Madesa Camargo
Septiembre estuvo marcado por importantes acontecimientos globales. El recorte de 0,25 puntos porcentuales de la Reserva Federal en el tipo de interés estadounidense refuerza la percepción de que la política monetaria estadounidense ha entrado en un nuevo ciclo de flexibilización, en respuesta a las señales de desaceleración económica. Esta medida redujo el diferencial de tipos de interés frente a Brasil e impulsó la apreciación del real, con implicaciones directas para la competitividad de la agroindustria brasileña en el mercado internacional.
Persisten las tensiones en el comercio mundial. La falta de un acuerdo entre Estados Unidos y China mantiene los aranceles sobre los productos agrícolas estadounidenses, lo que reduce el atractivo de la soja estadounidense en el mayor mercado comprador del mundo. Esta brecha ha sido cubierta principalmente por Brasil, pero ahora también por Argentina gracias a los recientes estímulos fiscales.
En el ámbito climático, la transición a La Niña sigue siendo uno de los principales factores de riesgo. Este patrón meteorológico podría afectar el ciclo productivo en Sudamérica, con la posibilidad de sequía en el sur de Brasil y Argentina entre octubre y diciembre. Esta variable climática añade volatilidad al mercado climático sudamericano y podría ser decisiva para determinar la dirección del mercado en los próximos meses.
El mercado de la soja se mantiene en un entorno de gran incertidumbre, equilibrando factores estructurales alcistas, como la demanda de biocombustibles y una menor cosecha en EE.UU., y factores bajistas, como los altos stocks en China y la abundante oferta en Sudamérica.
Consulte los aspectos más destacados del mes, con un análisis en profundidad de los mercados de China, Estados Unidos, Brasil y Argentina.
China
China mantiene una posición cómoda en cuanto a seguridad de suministro, con altos inventarios y márgenes de molienda ajustados.
inventarios: Se estima que rondan los 43-44 millones de toneladas, suficientes para cubrir casi tres meses de consumo interno. Este nivel reduce la urgencia de las compras a corto plazo y permite una mayor selectividad en el abastecimiento de soja.
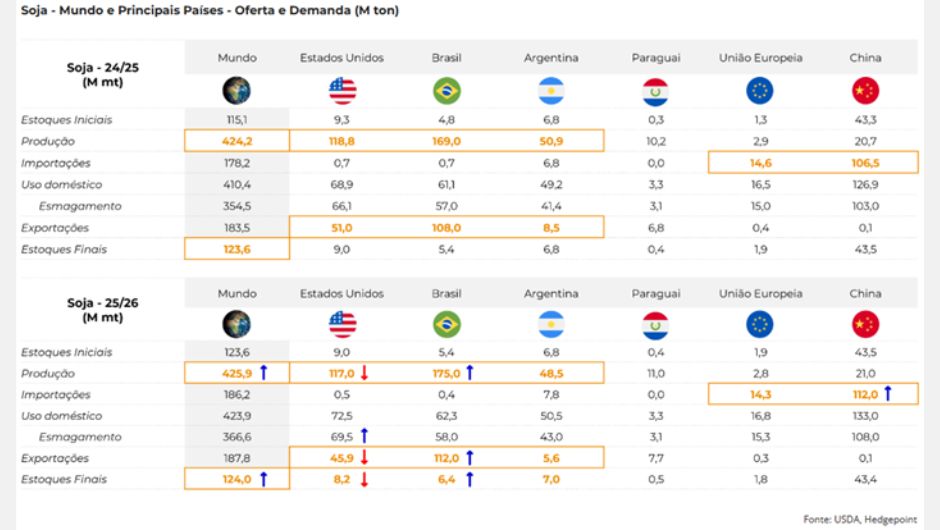
Importaciones: Temporada 2024/25: estimada en 106,5 millones de toneladas, por debajo de las proyecciones iniciales y una disminución respecto a la temporada anterior. Temporada 2025/26: estimada en 112 millones de toneladas, apoyada por la trituración y el mantenimiento de altos stocks.
Origen de las compras: Brasil sigue siendo el principal proveedor, beneficiándose de su alta disponibilidad. Estados Unidos está perdiendo terreno debido a los aranceles, mientras que Argentina está expandiendo temporalmente su presencia, aprovechando la reciente reducción de impuestos a las exportaciones.
Precios: Actualmente, la soja brasileña es la menos competitiva entre los tres orígenes debido a las primas más altas. Estados Unidos ofrece el precio más competitivo, pero permanece fuera del radar chino debido a las barreras comerciales. Argentina está ganando prominencia como alternativa, ofreciendo actualmente el segundo precio más competitivo.
Aplastante: Se espera que la actividad alcance los 103 millones de toneladas en 2024/25 y crezca a 108 millones de toneladas en 2025/26, aunque la rentabilidad de las industrias sigue bajo presión debido a márgenes más estrechos.
Perspectiva: La demanda china se mantiene sólida, pero la estrategia es comprar gradualmente, en volúmenes que eviten presiones innecesarias sobre los precios internacionales.
Estados Unidos
El mercado estadounidense vive un período de transición e incertidumbre, con una gran cosecha (aunque menor que la de la temporada pasada), exportaciones debilitadas y expectativas puestas en la política energética.
Cosecha 2025/26: Se estima en 117 millones de toneladas, una cifra inferior a la de la temporada anterior. El resultado refleja una fuerte reducción de la superficie sembrada, parcialmente compensada por una probable productividad récord.
Cosecha: La cosecha avanza a un ritmo normal, dentro del promedio de las cosechas recientes. Se espera que el clima sea favorable para que la maquinaria avance en las próximas semanas, sin mayores problemas potenciales.
Condiciones del cultivo: Empeoramiento, con aproximadamente el 61% en buenas/excelentes condiciones en este momento, una disminución con respecto a la semana anterior y al mismo período del año pasado. A pesar del clima favorable durante la mayor parte del desarrollo, aún podríamos ver recortes en el rendimiento y la producción en los próximos informes del USDA debido al reciente empeoramiento de las condiciones.
Exportaciones: Continúan a un ritmo lento. Hasta el momento, solo se han registrado 10,3 millones de toneladas, en comparación con casi 16 millones de toneladas en el mismo período del ciclo anterior. La falta de compras de soja estadounidense por parte de China sigue siendo el principal obstáculo para la recuperación del flujo.
Trituración y EPA: La demanda interna de aceite de soja es el factor clave. La propuesta de la Agencia de Protección Ambiental (EPA) de aumentar la mezcla obligatoria de biocombustibles (biodiésel y diésel renovable) en un 67 % podría añadir hasta 4,5 millones de toneladas a la molienda estimada actualmente, lo que llevaría las reservas de soja a nuevos mínimos.
Participación en el petróleo: Se mantiene en niveles muy altos, alrededor del 50%, lo que garantiza márgenes positivos para los procesadores, incluso aunque el salvado sigue bajo presión.
Precios en Chicago: Los precios oscilan entre US$10,00 y US$10,60/bu, presionados por la cosecha estadounidense, la falta de compras chinas y una posible cosecha récord en Brasil. Un posible detonante alcista para el mercado a corto plazo podría ser la definición de la propuesta de la EPA.
Brasil
Brasil consolida su posición como principal origen mundial, pero enfrenta desafíos crecientes en márgenes y comercialización.
Cosecha 2024/25: Producción revisada a 171,6 M toneladas debido a la alta productividad registrada en varios estados de la región central del país.
Cosecha 2025/26: La proyección inicial de Hedgepoint apunta a una producción de 178 millones de toneladas, lo que podría representar un nuevo récord. La atención se centra en los posibles efectos de La Niña en el sur del país.
Exportaciones: La cosecha total de 2024/25 se estima en 109 millones de toneladas, impulsada principalmente por el aumento de la demanda china debido a los aranceles estadounidenses. Para 2025/26, la estimación apunta a un nuevo récord: 112 millones de toneladas. Sin embargo, un posible acuerdo comercial entre EE. UU. y China aún podría afectar esta proyección.
Aplastante: debería alcanzar 58,5 M toneladas en 2024/25, manteniendo una tendencia expansiva en 2025/26 apoyada en una mayor demanda de aceite de soja para biodiesel.
Márgenes de aplastamiento: Actualmente han caído a sus niveles más bajos de los últimos años, lo que podría reducir el apetito de la industria nacional en octubre, noviembre y diciembre.
Política de biocombustibles: La mezcla B15 entró en vigor en agosto, lo que impactó positivamente la demanda de aceite de soja. Creemos que hay poco margen para un mayor crecimiento en 2026 debido al año electoral.
Comercialización: Alrededor del 16% de la cosecha antigua sigue disponible y aproximadamente el 20% de la nueva cosecha ya se ha vendido, lo que refleja la postura más cautelosa del productor.
Precios: La soja se mantiene en el rango de R$ 126/bolsa en la referencia Rondonópolis/MT, apoyada por primas firmes.
Plantación y clima: La llegada de las lluvias ha impulsado las labores de siembra, que, a pesar de los retrasos iniciales, se encuentran dentro del rango promedio para este año excepcional. Se espera que La Niña requiera especial atención en el sur del país esta temporada. El clima es un factor clave a partir de ahora.
Argentina
Argentina está recuperando su posición en el mercado internacional, pero su competitividad sigue dependiendo del clima y de la política fiscal.
Cosecha 2025/26: se estima en 48,5 M toneladas, inferior al ciclo anterior, dada la migración de área hacia maíz por márgenes más ajustados en soja.
Exportaciones: Las retenciones cobran impulso con la reducción temporal de impuestos. Se registraron grandes volúmenes de exportación durante el breve período de exención fiscal (entre el 22 y el 24), un movimiento completamente atípico en el mercado argentino. Las ventas de soja argentina experimentaron una expansión significativa durante este período, lo que impactó negativamente en el mercado de Chicago y las primas de exportación en Brasil. Se espera que las estimaciones para las exportaciones de soja argentina experimenten ajustes positivos en los próximos informes del USDA. Las ventas de soja podrían superar los 10 millones de toneladas en la temporada 2024/25.
Aplastante: perspectivas de crecimiento en 2025/26, reforzando la posición del país como principal exportador de derivados.
Salvado: exportaciones proyectadas en 29,7 millones de toneladas en 2025/26, consolidando el liderazgo mundial en subproductos de soja.
Aceite de soja: Se espera que las exportaciones alcancen los 6,6 millones de toneladas en 2025/26.
Clima: La Niña plantea riesgos para la producción, pero los mapas actuales para octubre/noviembre no indican grandes problemas para el inicio de la siembra y el desarrollo inicial de los cultivos.
aceite de palma
El mercado del aceite de palma está atravesando una fase de reequilibrio, marcada por el crecimiento de la oferta y la recuperación de la demanda.
Producción 2025/26: Se espera que Indonesia produzca 47,5 millones de toneladas (+3%), mientras que se espera que Malasia produzca 19,5 millones de toneladas (+1%).
Exportaciones: Se estima que las exportaciones indonesias alcanzarán los 24 millones de toneladas en 2025/26. Se espera que Malasia envíe alrededor de 16 millones de toneladas.
Pedir: Se espera que India, el mayor importador del mundo, aumente sus importaciones de aceite de palma a 8,7 millones de toneladas, beneficiándose de la reciente reducción de los aranceles de importación de aceites vegetales.
Precios: La diferencia de precios entre el aceite de palma y el aceite de soja se ha reducido en los últimos meses. Esta variación restablece la competitividad del subproducto del aceite de palma y fortalece la recuperación de precios a corto plazo.
Compartir
Newsletter Cultivar
Reciba las últimas noticias sobre agricultura en su correo electrónico
Newsletter Cultivar
Reciba las últimas noticias sobre agricultura en su correo electrónico